
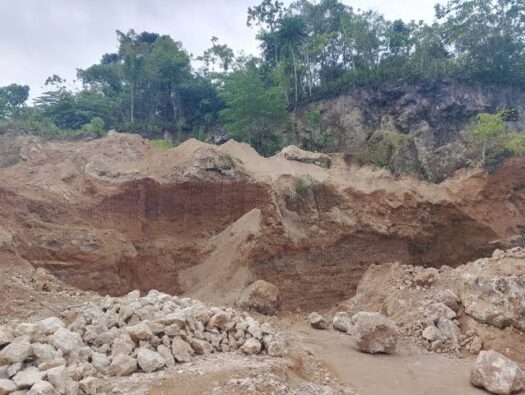
Foto Ilustrasi Galian C
TERNATE — Rincian Anggaran Biaya (RAB) pemeriksaan Formulir UKL-UPL atas rencana kegiatan penggalian batu hias dan batu bangunan oleh salah satu CV Galian C di Kabupaten Halmahera Tengah menjadi sorotan.
Dokumen RAB yang beredar mencantumkan total anggaran sebesar Rp32 juta, terdiri atas Rp7 juta untuk sekretariat dan Rp25 juta untuk honorarium tim teknis. Besaran tersebut memunculkan pertanyaan publik, apa dasar hukum setiap komponen biaya tersebut, siapa yang menetapkan tarifnya, serta melalui mekanisme pembayaran seperti apa dana tersebut dipertanggungjawabkan?
Pada bagian sekretariat, tercantum biaya Zoom meeting Rp250 ribu, ruangan dan konsumsi Rp1,5 juta, honorarium ketua sekretariat Rp1 juta, honorarium empat anggota Rp2 juta, serta uji administrasi tiga orang Rp2,25 juta.
Sementara itu, pos tim teknis mencantumkan Kadis LH Pemprov Maluku Utara Rp4 juta, Kabid PPLH Maluku Utara Rp2,5 juta, Dinas LH Halmahera Tengah Rp1 juta, DPMPTSP Maluku Utara Rp1 juta, Dinas PUPR Maluku Utara Rp1 juta, Dinas ESDM Provinsi Maluku Utara Rp1 juta, serta tim teknis DLH Provinsi Maluku Utara Rp7,5 juta. Total pos ini mencapai Rp25 juta.
Pertanyaan yang kemudian mengemuka bukan semata-mata soal besar kecilnya angka, melainkan apakah seluruh komponen tersebut memiliki dasar hukum, standar biaya, dan mekanisme pertanggungjawaban yang jelas.
Sebab, ketentuan mengenai pembiayaan pemeriksaan UKL-UPL memang memungkinkan biaya pemeriksaan dibebankan kepada penanggung jawab usaha/kegiatan. Permen LHK Nomor 18 Tahun 2021 menyatakan biaya pelaksanaan pemeriksaan Formulir UKL-UPL dibebankan kepada penanggung jawab usaha/kegiatan, sementara besaran dan pelaksanaannya harus mengikuti ketentuan peraturan perundang-undangan.
Artinya, pembebanan biaya kepada pelaku usaha tidak otomatis dapat disebut pungutan liar. Yang justru perlu diuji adalah apakah RAB Rp32 juta tersebut ditetapkan berdasarkan regulasi yang berlaku, standar biaya pemerintah, keputusan pejabat yang berwenang, serta mekanisme penerimaan dan pembayaran resmi.
Di sinilah transparansi menjadi penting.
Jika terdapat honorarium bagi pejabat dan tim teknis, publik berhak mengetahui apa dasar penetapan nominalnya, apakah masuk dalam standar biaya resmi, kepada siapa pembayaran dilakukan, apakah melalui rekening atau mekanisme penerimaan resmi pemerintah, serta bagaimana bukti pertanggungjawabannya.
Begitu pula dengan biaya ruangan, konsumsi, rapat daring, hingga uji administrasi. Setiap rupiah yang dibebankan kepada pelaku usaha semestinya memiliki dasar yang dapat diverifikasi, bukan sekadar tercantum dalam sebuah RAB.
Apalagi pemeriksaan UKL-UPL merupakan bagian dari proses administrasi lingkungan yang memiliki konsekuensi terhadap pemberian persetujuan lingkungan. Regulasi terbaru mengenai perizinan berusaha juga menempatkan aspek persyaratan dasar, layanan OSS, pengawasan, pendanaan, dan pertanggungjawaban dalam kerangka penyelenggaraan perizinan berbasis risiko. PP Nomor 28 Tahun 2025 saat ini berlaku dan mencabut PP Nomor 5 Tahun 2021.
Karena itu, RAB pemeriksaan UKL-UPL salah satu CV ini patut dibuka secara terang kepada publik, khususnya mengenai dasar hukum dan standar biaya yang digunakan.
Publik juga patut mempertanyakan: apakah Rp32 juta tersebut merupakan tarif resmi yang telah ditetapkan pemerintah daerah, ataukah hanya RAB internal yang belum menunjukkan dasar penetapan yang dapat diverifikasi?
Jika memang seluruh komponen telah memiliki dasar hukum dan standar biaya yang sah, maka instansi terkait tentu dapat menjelaskannya secara terbuka sekaligus menunjukkan dokumen penetapannya.
Sebaliknya, apabila terdapat komponen yang tidak memiliki dasar hukum, tidak sesuai standar biaya, atau dibayarkan di luar mekanisme penerimaan pemerintah, persoalan tersebut layak diperiksa oleh aparat pengawasan internal maupun lembaga berwenang.
Jadi, persoalannya bukan sekadar “ada uang Rp32 juta”. Persoalannya adalah, dari mana dasar hukumnya, siapa yang menetapkan, kepada siapa uang dibayarkan, melalui rekening apa, dan bagaimana pertanggungjawabannya?
Pertanyaan-pertanyaan tersebut penting dijawab agar proses pemeriksaan UKL-UPL tidak menimbulkan kesan adanya biaya yang tidak transparan serta untuk memastikan seluruh proses perizinan berjalan sesuai prinsip legalitas, akuntabilitas dan keterbukaan. (Red)